Financial lease elektrische auto: voordelen en aandachtspunten
Laatst bijgewerkt op 21 oktober 2026
In dit artikel
Met financial lease financier je een elektrische auto in termijnen en word je aan het eind eigenaar. Voor veel ondernemers is dat aantrekkelijk: je betaalt geen marge voor onderhoud en risico aan een leasemaatschappij, en de auto staat op je eigen balans. Bij een elektrische auto weegt één punt zwaarder dan bij een benzineauto: de restwaarde. In dit artikel lees je hoe financial lease voor een EV werkt, wat het fiscaal betekent en wanneer elektrisch leasen via operational lease de veiligere keuze is.
Hoe werkt financial lease voor een elektrische auto?
De leasemaatschappij betaalt de auto, jij lost hem in vaste termijnen af, vaak met een slottermijn. Je bent vanaf het begin economisch eigenaar en wordt juridisch eigenaar na de laatste termijn. Dat werkt voor een EV precies hetzelfde als voor een auto met verbrandingsmotor.
Het verschil met operational lease is dat je bij financial lease de auto koopt in termijnen. De leasemaatschappij regelt geen onderhoud, verzekering of vervangend vervoer, en aan het eind lever je de auto niet in. Je houdt hem, verkoopt hem of ruilt hem in.
Omdat je eigenaar bent, komt de auto op je balans en schrijf je hem af. De rente in de termijnen is voor een ondernemer een zakelijke kostenpost.
Het restwaarderisico bij een EV
Bij financial lease draag jij het risico dat de auto aan het eind minder waard is dan je had gedacht. Bij elektrische auto's is dat risico lastiger in te schatten, omdat accu's, actieradius en laadsnelheid snel verbeteren en prijzen van nieuwe modellen kunnen dalen.
Een slottermijn maakt de maandtermijn lager, maar verplaatst het risico naar het eind van de looptijd. Is de marktwaarde dan lager dan de slottermijn, dan betaal je bij verkoop het verschil zelf bij.
Let daarom op de accu. Vraag naar de fabrieksgarantie op de accu en of je de accuconditie kunt laten meten. Een goede accuconditie helpt bij de verkoop later. Wil je juist geen risico, dan is operational lease via zakelijk leasen logischer: daar draagt de leasemaatschappij de restwaarde.
Fiscaal: bijtelling, MIA en btw
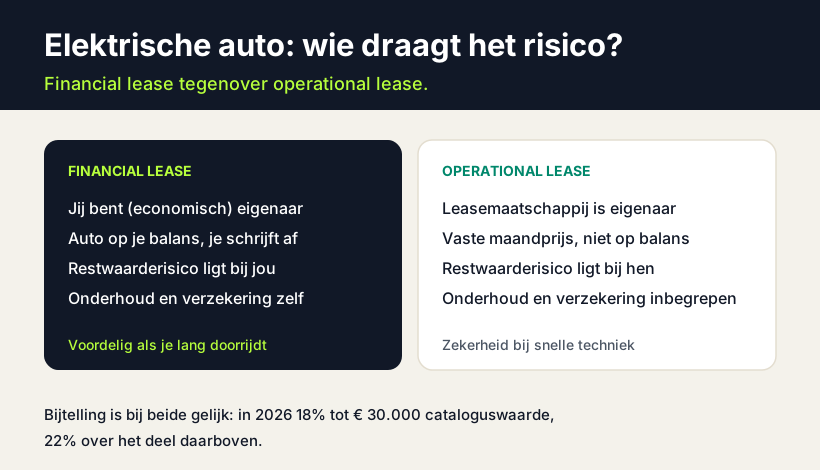
- ✓Bijtelling: rijd je de auto ook privé, dan geldt de bijtelling, ongeacht de leasevorm. In 2026 is dat voor een elektrische auto 18 procent tot 30.000 euro cataloguswaarde en 22 procent over het deel daarboven; in 2027 wordt het lagere tarief 20 procent. Reken het uit met de bijtelling berekenen tool.
- ✓Milieu-investeringsaftrek (MIA): gewone elektrische personen- en bestelauto's staan in 2026 niet meer op de Milieulijst. Je krijgt er dus geen MIA op. Alleen bijzondere varianten, zoals een waterstofbestelauto of een elektrische auto met geïntegreerde zonnepanelen, staan er nog op.
- ✓Kleinschaligheidsinvesteringsaftrek (KIA): personenauto's die niet voor beroepsvervoer bestemd zijn, zijn in principe uitgesloten. Laat je adviseur controleren of jouw auto in aanmerking komt.
- ✓Btw: bij financial lease wordt de btw over de aanschafprijs meestal aan het begin in rekening gebracht. Als ondernemer met btw-belaste omzet kun je die in de regel terugvragen, met een correctie voor privégebruik.
- ✓Wegenbelasting: ook voor elektrische auto's betaal je steeds meer motorrijtuigenbelasting. Wat dat in 2026 is, lees je in wegenbelasting elektrische auto 2026.
Wanneer past financial lease bij een elektrische auto?
Financial lease past goed als je de auto lang wilt rijden, bijvoorbeeld vijf jaar of langer, en je zelf onderhoud en verzekering wilt regelen. Hoe langer je doorrijdt, hoe minder de restwaarde aan het eind uitmaakt.
Wissel je liever elke paar jaar van auto, of wil je geen gedoe met onderhoud en verkoop, dan is operational lease vaak voordeliger. Je betaalt dan een vaste maandprijs en levert de auto aan het eind in. Het verschil tussen beide vormen lees je ook op onze pagina over financial lease.
| Financial lease | Operational lease | |
|---|---|---|
| Eigendom | Jij, na de laatste termijn | Leasemaatschappij |
| Op de balans | Ja | Nee |
| Restwaarderisico | Bij jou | Bij de leasemaatschappij |
| Onderhoud en verzekering | Zelf regelen en betalen | In de maandprijs |
| Bijtelling bij privégebruik | Ja, zelfde tarief | Ja, zelfde tarief |
Ons advies
Rijd je een elektrische auto vijf jaar of langer en regel je onderhoud liever zelf, dan zou ik voor financial lease kiezen. Je betaalt geen opslag voor risico en service, en na de laatste termijn rijd je goedkoop door.
Wil je na drie of vier jaar weer iets nieuws, kies dan operational lease. Dan ligt het restwaarderisico van een snel verouderende accu niet bij jou. Vergelijk beide offertes over dezelfde looptijd voordat je tekent.
Veelgestelde vragen
Kan ik een elektrische auto met financial lease financieren?+
Ja. Financial lease werkt voor een elektrische auto hetzelfde als voor elke andere auto: je betaalt hem in termijnen af, bent economisch eigenaar en wordt na de laatste termijn juridisch eigenaar.
Wat is de bijtelling bij financial lease van een elektrische auto?+
Dezelfde als bij operational lease. In 2026 is de bijtelling voor een elektrische auto 18 procent tot 30.000 euro cataloguswaarde en 22 procent over het deel daarboven. Die geldt alleen als je de auto ook privé rijdt.
Krijg ik milieu-investeringsaftrek op een elektrische auto?+
Voor een gewone elektrische personen- of bestelauto niet meer: die staan in 2026 niet op de Milieulijst. Bijzondere varianten, zoals een elektrische auto met geïntegreerde zonnepanelen, staan er nog wel op.
Wie draagt het risico als de waarde van mijn EV daalt?+
Bij financial lease draag je dat risico zelf, omdat je eigenaar bent. Bij operational lease ligt het bij de leasemaatschappij. Een hoge slottermijn vergroot het risico aan het eind van de looptijd.
Zit onderhoud in een financial lease van een elektrische auto?+
Nee. Onderhoud, banden, verzekering, wegenbelasting en laden betaal je zelf, naast de leasetermijnen. Elektrische auto's hebben wel minder onderhoud nodig dan auto's met een verbrandingsmotor.
Is financial lease of operational lease beter voor een elektrische auto?+
Financial lease is meestal voordeliger als je de auto lang rijdt. Operational lease is beter als je na een paar jaar wilt wisselen of geen restwaarderisico wilt lopen. Vergelijk beide over dezelfde looptijd.
Geschreven door
Sander Wolters
Autolease-specialist
Sander volgt de leasemarkt op de voet en vergelijkt dagelijks het aanbod van alle leasemaatschappijen. Hij vertaalt private en zakelijk leasen, bijtelling en de kleine lettertjes naar heldere, eerlijke uitleg, zodat je met een gerust hart je leaseauto kiest.
Fiscaal gecontroleerd door Fleur Bakker, fiscalist & lease-adviseur
Bronnen
Lees verder
Financial lease elektrische auto: voordelen en aandachtspunten
Met financial lease financier je een elektrische auto in termijnen en word je aan het eind eigenaar. Voor veel ondernemers is dat aantrekkelijk: je betaalt geen marge voor onderhoud en risico aan e…
Financial lease auto verkopen: zo werkt tussentijds aflossen
Met financial lease betaal je een auto in termijnen af en word je na de laatste termijn eigenaar. Wil je de auto eerder kwijt, omdat je een andere nodig hebt of je bedrijf verandert, dan kun je een…
Financial lease met 0% rente: hoe zit dat?
Een financial lease met 0 rente zie je vooral bij acties van automerken en dealers. Het klinkt alsof je de auto gratis financiert, maar geld lenen kost altijd geld. Bij een 0%-actie betaalt iemand…
Vergelijk zakelijke elektrische auto's
Bekijk het actuele zakelijke aanbod van elektrische auto's op maandprijs, looptijd en voorwaarden.
Bekijk zakelijke EV's