Halal een auto leasen: welke leasevorm past?
Laatst bijgewerkt op 12 oktober 2026
In dit artikel
Wie een auto wil rijden zonder rente te betalen, kijkt naar halal lease. In Nederland gebeurt dat meestal via een huurconstructie (ijarah) of een doorverkoop met een vaste opslag (murabaha). Daarnaast vragen veel mensen zich af of gewone private lease past, omdat je daarbij de auto huurt en geen lening afsluit. In dit artikel lees je feitelijk hoe elke vorm werkt en waar rente in het contract kan zitten. Of een vorm voor jou toegestaan is, is een religieuze afweging die we bij een geleerde of adviseur laten.
Wat is halal lease?
Halal lease is een manier om een auto te rijden of te financieren zonder rente. De aanbieder verdient niet aan een rentepercentage, maar aan een vaste huur of een vooraf afgesproken opslag op de prijs van de auto.
Binnen de islamitische financiering is rente (riba) niet toegestaan. Een gewone autolening of financial lease werkt juist met rente over het geleende bedrag. Halal lease lost dat op door de constructie om te draaien: de aanbieder koopt zelf de auto en verdient aan de verhuur of de doorverkoop, niet aan het uitlenen van geld.
In Nederland bieden een paar gespecialiseerde partijen dit aan, zowel voor particulieren als voor ondernemers. Het aanbod is veel kleiner dan bij gewone lease, en de voorwaarden verschillen per aanbieder.
Ijarah en murabaha: hoe werken ze?
Bij alle drie de vormen staat het totale bedrag vooraf vast. Je betaalt dus niet meer als je langer over de aflossing doet, zoals bij een lening met rente wel het geval is.
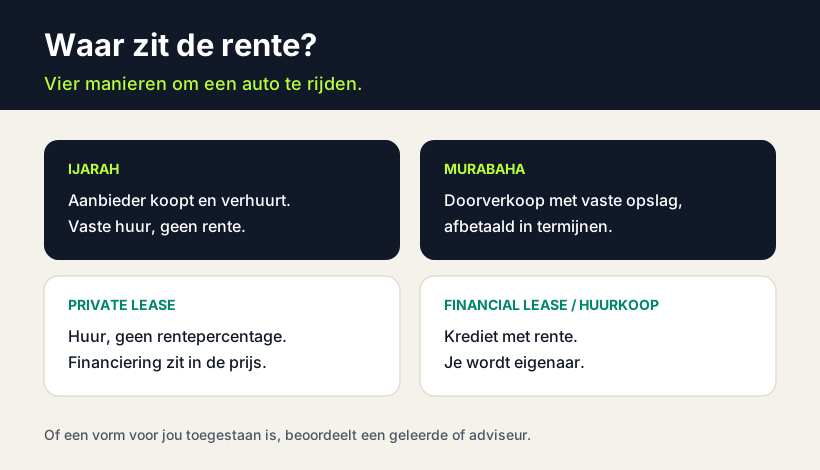
- ✓Ijarah (huur): de aanbieder koopt de auto en verhuurt hem aan jou voor een vaste periode tegen een vaste huur. De aanbieder blijft eigenaar en draagt het risico op de restwaarde. Dit lijkt in opzet op operational lease en private lease.
- ✓Ijarah met koopoptie: aan het eind van de huurperiode kun je de auto kopen tegen een vooraf afgesproken bedrag. Daarmee lijkt het op financial lease, maar zonder rentepercentage.
- ✓Murabaha (doorverkoop): de aanbieder koopt de auto en verkoopt hem aan jou tegen de inkoopprijs plus een vaste opslag die vooraf bekend is. Je betaalt in termijnen en wordt eigenaar.
Is gewone private lease halal?
Daarover verschillen de meningen. Private lease is juridisch huur: je leent geen geld en er staat geen rentepercentage in het contract. Maar de leasemaatschappij financiert de auto zelf met rente en rekent die kosten door in de maandprijs.
Sommige geleerden vinden private lease aanvaardbaar, omdat het contract tussen jou en de leasemaatschappij een huurovereenkomst is. Anderen kijken naar de financiering achter de auto, of naar losse clausules in het contract. Twee punten om in elk geval na te lezen:
- ✓Vertragingsrente: veel leasecontracten rekenen rente bij te late betaling. Vraag of die clausule eruit kan of wordt vervangen door een vaste vergoeding.
- ✓Verzekering: in een private lease zit een gewone autoverzekering. Wil je een andere verzekeringsvorm, vraag dan of dat bij de aanbieder kan.
Waarom financial lease meestal afvalt
Bij financial lease financier je de auto: de leasemaatschappij leent je in feite het geld en je betaalt dat terug met rente. Voor particulieren heet dit huurkoop, een consumentenkrediet. Omdat de rente de kern van het product is, valt het voor wie riba wil vermijden doorgaans af. Halal aanbieders bieden daarom een ijarah met koopoptie of een murabaha als alternatief.
Twijfel je tussen kopen en huren? Het verschil tussen financial lease en private lease lees je in financial lease of private lease.
Waar let je op bij een halal leasecontract?
- ✓Wie is eigenaar? Bij ijarah blijft de aanbieder eigenaar, bij murabaha word jij het. Dat bepaalt wie het risico op schade en waardedaling draagt.
- ✓Totaalbedrag: vergelijk wat je over de hele looptijd betaalt met een gewone lease of lening. Halal betekent niet automatisch goedkoper of duurder.
- ✓Wat zit erin? Onderhoud, verzekering en wegenbelasting zitten bij ijarah soms in de huur, bij murabaha betaal je ze zelf.
- ✓Vergunning en toetsing: een aanbieder die consumenten in termijnen laat betalen, valt onder de regels voor consumentenkrediet. Vraag naar de AFM-vergunning en de BKR-registratie.
- ✓Religieuze toets: veel aanbieders laten hun contract beoordelen door een sharia-adviseur. Vraag welke en lees het oordeel na.
Voordelen
- Geen rentepercentage: vaste huur of vaste opslag
- Totaalbedrag staat vooraf vast
- Bij ijarah draagt de aanbieder het restwaarderisico
- Beschikbaar voor particulieren en ondernemers
Nadelen
- Klein aanbod met weinig keus in auto's
- Voorwaarden en prijzen verschillen sterk per aanbieder
- Niet elke geleerde beoordeelt een constructie hetzelfde
- Kan net als een lening bij BKR worden geregistreerd
| Ijarah | Murabaha | Private lease | Financial lease | |
|---|---|---|---|---|
| Rentepercentage | Nee | Nee | Nee, wel in de prijs | Ja |
| Eigenaar | Aanbieder | Jij, na betaling | Leasemaatschappij | Jij, na laatste termijn |
| Prijsopbouw | Vaste huur | Inkoop plus vaste opslag | Vast maandbedrag | Aflossing plus rente |
| Aanbod | Klein | Klein | Groot | Groot |
Ons advies
Wil je zeker zijn dat er geen rente in je contract zit, kies dan een aanbieder die met ijarah of murabaha werkt en zijn contract laat toetsen door een sharia-adviseur. Vergelijk het totaalbedrag daarna met gewone private lease, zodat je weet wat de zekerheid kost.
Overweeg je toch private lease, leg dan de vertragingsrente en de verzekering vooraf voor aan de aanbieder en aan je eigen geleerde of imam.
Veelgestelde vragen
Wat is halal lease?+
Halal lease is een manier om een auto te rijden of te financieren zonder rente. De aanbieder koopt de auto en verdient aan een vaste huur (ijarah) of aan een vooraf afgesproken opslag bij doorverkoop (murabaha), niet aan een rentepercentage.
Is private lease halal?+
Daarover verschillen de meningen. Private lease is juridisch huur zonder rentepercentage, maar de leasemaatschappij rekent haar eigen financieringskosten door in de maandprijs, en contracten bevatten vaak vertragingsrente. Leg het contract voor aan een geleerde of adviseur die je vertrouwt.
Is financial lease halal?+
Gewone financial lease is een krediet met rente en valt voor wie riba wil vermijden doorgaans af. Halal aanbieders bieden als alternatief een ijarah met koopoptie of een murabaha, waarbij de prijs vooraf vaststaat zonder rentepercentage.
Wat is het verschil tussen ijarah en murabaha?+
Bij ijarah huur je de auto en blijft de aanbieder eigenaar, soms met een koopoptie aan het eind. Bij murabaha koop je de auto van de aanbieder tegen de inkoopprijs plus een vaste opslag en betaal je in termijnen, waarna je eigenaar bent.
Wordt halal lease bij BKR geregistreerd?+
Dat kan. Een constructie waarbij je als consument in termijnen een auto betaalt, valt onder de regels voor consumentenkrediet en wordt dan bij BKR geregistreerd. Ook private lease wordt sinds 1 april 2022 bij BKR geregistreerd. Vraag het de aanbieder vooraf.
Is halal lease duurder dan gewone lease?+
Niet per definitie. De aanbieder rekent een vaste huur of opslag in plaats van rente, en die kan hoger of lager uitvallen. Vergelijk daarom het totaalbedrag over de hele looptijd, inclusief wat er wel en niet in de maandprijs zit.
Geschreven door
Sander Wolters
Autolease-specialist
Sander volgt de leasemarkt op de voet en vergelijkt dagelijks het aanbod van alle leasemaatschappijen. Hij vertaalt private en zakelijk leasen, bijtelling en de kleine lettertjes naar heldere, eerlijke uitleg, zodat je met een gerust hart je leaseauto kiest.
Fiscaal gecontroleerd door Fleur Bakker, fiscalist & lease-adviseur
Bronnen
Lees verder
Halal een auto leasen: welke leasevorm past?
Wie een auto wil rijden zonder rente te betalen, kijkt naar halal lease. In Nederland gebeurt dat meestal via een huurconstructie (ijarah) of een doorverkoop met een vaste opslag (murabaha). Daarna…
Financial lease voor particulieren: kan dat?
Financial lease is in Nederland vooral een zakelijke financieringsvorm. Als particulier kun je een auto ook op die manier in termijnen betalen, maar dan heet het product meestal huurkoop of autofin…
Bestelbus shortlease: tijdelijk een bedrijfsbus
Met bestelbus shortlease rijdt je bedrijf een bus voor een korte periode, van een paar maanden tot ongeveer twee jaar, tegen een vast all-in bedrag per maand. Dat zit tussen huren en een lang lease…
Vergelijk private lease
Wil je private lease naast een halal aanbod leggen? Bekijk het actuele aanbod op maandprijs, looptijd en voorwaarden.
Bekijk private lease