Financial lease voor particulieren: kan dat?
Laatst bijgewerkt op 9 oktober 2026
In dit artikel
Financial lease is in Nederland vooral een zakelijke financieringsvorm. Als particulier kun je een auto ook op die manier in termijnen betalen, maar dan heet het product meestal huurkoop of autofinanciering. Het is een consumentenkrediet: de aanbieder heeft een vergunning van de AFM nodig, toetst je inkomen en registreert het krediet bij BKR. Hieronder lees je hoe het werkt, wat het kost en wanneer private lease of een lening beter past. Hoe financial lease zakelijk werkt, lees je op financial lease.
Kan een particulier financial lease afsluiten?
Niet onder die naam, in de regel. Financial lease is een zakelijke financieringsvorm. Een particulier die een auto in termijnen betaalt en daarna eigenaar wordt, sluit huurkoop af. Dat is een consumentenkrediet onder toezicht van de AFM.
De Autoriteit Financiële Markten (AFM) kijkt niet naar de naam van het contract, maar naar wat het doet. Een lease- of huurovereenkomst geldt als huurkoop als je verplicht bent de auto uiteindelijk te kopen, of als het contract daar duidelijk op gericht is, bijvoorbeeld met een heel lage koopprijs aan het eind. Wie zulke contracten aan consumenten aanbiedt, heeft een AFM-vergunning nodig.
Voor jou als particulier betekent dat bescherming: de aanbieder moet je inkomen en lasten toetsen, je informeren over de kosten van het krediet, en het krediet registreren bij BKR. Zie je een aanbod voor financial lease aan particulieren zonder die toetsing, vraag dan naar het AFM-vergunningnummer.
Hoe werkt huurkoop voor een auto?
Je kiest een auto bij een dealer of aanbieder, betaalt eventueel een aanbetaling en lost daarna in vaste maandtermijnen af. Tijdens de looptijd blijft de financier juridisch eigenaar. Na de laatste termijn, en soms een slottermijn, wordt de auto van jou.
Omdat je eigenaar wordt, regel en betaal je de rest zelf: de verzekering, het onderhoud, de banden en de wegenbelasting. Ook de waardedaling is voor jou. Het maandbedrag lijkt daardoor vaak lager dan bij private lease, maar dat is geen eerlijke vergelijking: bij private lease zitten die kosten er al in.
- ✓Slottermijn: een groter bedrag aan het eind verlaagt je maandlast, maar dan moet je dat bedrag straks wel hebben of herfinancieren.
- ✓Tussentijds verkopen: dat kan pas als je het restant hebt afgelost, omdat de financier eigenaar is tot de laatste termijn.
- ✓Rente: vergelijk het effectieve jaarlijkse kostenpercentage, niet alleen de maandlast. Dat moet de aanbieder vermelden.
Huurkoop, private lease of persoonlijke lening?
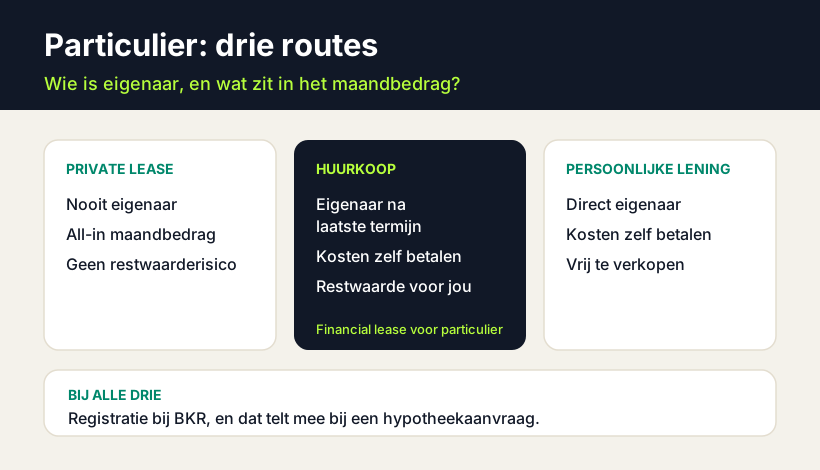
Welke route het beste past, hangt vooral af van één vraag: wil je eigenaar worden van de auto of niet?
- ✓Private lease: je huurt de auto voor een vaste periode tegen een all-in maandbedrag en wordt nooit eigenaar. Geen risico op onverwachte reparaties of een tegenvallende restwaarde. Zie private lease.
- ✓Huurkoop: je betaalt in termijnen en wordt aan het eind eigenaar. Alle bijkomende kosten en de restwaarde zijn voor jou.
- ✓Persoonlijke lening of autolening: je bent direct eigenaar en kunt de auto vrij verkopen. Meer daarover in auto financieren privé.
BKR en je hypotheek
Huurkoop, een persoonlijke lening en private lease worden alle drie bij BKR geregistreerd. Een hypotheekverstrekker telt de maandlast mee, waardoor je maximale hypotheek lager uitvalt.
Sinds 1 april 2022 wordt ook private lease bij BKR geregistreerd. Het voordeel van private lease ten opzichte van een lening is op dit punt dus kleiner geworden. Ben je van plan binnen een paar jaar een huis te kopen, reken dan vooraf uit wat een autofinanciering met je hypotheekruimte doet. Meer lees je in private lease en BKR.
Voordelen
- Aan het eind ben je eigenaar van de auto
- Geen grote investering in één keer
- Consumentenbescherming: AFM-vergunning en kredietcheck verplicht
- Geen kilometerlimiet zoals bij private lease
Nadelen
- Verzekering, onderhoud en wegenbelasting betaal je zelf
- Waardedaling en reparatierisico zijn voor jou
- BKR-registratie, telt mee bij een hypotheek
- Tussentijds verkopen pas na aflossing van het restant
| Huurkoop | Private lease | Persoonlijke lening | |
|---|---|---|---|
| Eigenaar | Na laatste termijn | Nooit | Direct |
| In het maandbedrag | Alleen aflossing en rente | Alles behalve brandstof | Alleen aflossing en rente |
| Restwaarderisico | Voor jou | Voor de leasemaatschappij | Voor jou |
| Kilometerlimiet | Nee | Ja | Nee |
| BKR-registratie | Ja | Ja | Ja |
Ons advies
Wil je als particulier vooral zorgeloos rijden zonder eigen geld vooraf, kies dan private lease: je weet wat je per maand kwijt bent en draagt geen restwaarderisico. Huurkoop is alleen interessant als je de auto na afloop echt wilt houden en lang wilt blijven rijden.
Zet in dat geval huurkoop en een persoonlijke lening naast elkaar op het effectieve jaarlijkse kostenpercentage. Met een lening ben je direct eigenaar en kun je de auto vrij verkopen.
Veelgestelde vragen
Kan ik als particulier financial lease afsluiten?+
Niet onder die naam, in de regel. Financial lease is een zakelijke financieringsvorm. Als particulier betaal je een auto in termijnen met huurkoop of een autolening. Dat zijn consumentenkredieten, met een kredietcheck en een BKR-registratie.
Wat is het verschil tussen huurkoop en financial lease?+
In de praktijk werken ze vergelijkbaar: je betaalt in termijnen en wordt aan het eind eigenaar. Het verschil zit in de klant. Financial lease is voor ondernemers, huurkoop is de vorm voor consumenten en valt onder de regels voor consumentenkrediet van de AFM.
Wordt huurkoop geregistreerd bij BKR?+
Ja. Huurkoop is een consumentenkrediet en wordt bij BKR geregistreerd. Dat geldt ook voor een persoonlijke lening en, sinds 1 april 2022, voor private lease. Een hypotheekverstrekker telt de maandlast mee.
Is huurkoop goedkoper dan private lease?+
Het maandbedrag is vaak lager, maar bij huurkoop betaal je verzekering, onderhoud en wegenbelasting zelf en draag je de waardedaling. Tel die kosten op voor een eerlijke vergelijking. Wie de auto lang houdt, is met kopen of huurkoop vaak goedkoper uit; wie elke paar jaar wisselt, met private lease.
Kan ik een auto met huurkoop tussentijds verkopen?+
Pas als je het restant hebt afgelost. Tijdens de looptijd blijft de financier eigenaar. Verkoop je de auto, dan gaat de opbrengst eerst naar het aflossen van de resterende schuld.
Hoe herken ik een betrouwbare aanbieder?+
Een aanbieder van huurkoop aan consumenten moet een vergunning van de AFM hebben, je inkomen en lasten toetsen en het effectieve jaarlijkse kostenpercentage vermelden. Ontbreekt een van die drie, kies dan een andere aanbieder.
Geschreven door
Sander Wolters
Autolease-specialist
Sander volgt de leasemarkt op de voet en vergelijkt dagelijks het aanbod van alle leasemaatschappijen. Hij vertaalt private en zakelijk leasen, bijtelling en de kleine lettertjes naar heldere, eerlijke uitleg, zodat je met een gerust hart je leaseauto kiest.
Fiscaal gecontroleerd door Fleur Bakker, fiscalist & lease-adviseur
Bronnen
Lees verder
Financial lease voor particulieren: kan dat?
Financial lease is in Nederland vooral een zakelijke financieringsvorm. Als particulier kun je een auto ook op die manier in termijnen betalen, maar dan heet het product meestal huurkoop of autofin…
Bestelbus shortlease: tijdelijk een bedrijfsbus
Met bestelbus shortlease rijdt je bedrijf een bus voor een korte periode, van een paar maanden tot ongeveer twee jaar, tegen een vast all-in bedrag per maand. Dat zit tussen huren en een lang lease…
Occasion shortlease: kort een gebruikte auto leasen
Met occasion shortlease rijd je een jong gebruikte auto voor een korte periode, tegen een vast bedrag per maand waar onderhoud, verzekering en wegenbelasting al in zitten. Je combineert zo de flexi…
Vergelijk private lease
Liever geen eigenaar worden en alles in één maandbedrag? Vergelijk het actuele private-lease-aanbod op prijs, looptijd en voorwaarden.
Bekijk private lease