Financial lease met 0% rente: hoe zit dat?
Laatst bijgewerkt op 16 oktober 2026
In dit artikel
Een financial lease met 0 rente zie je vooral bij acties van automerken en dealers. Het klinkt alsof je de auto gratis financiert, maar geld lenen kost altijd geld. Bij een 0%-actie betaalt iemand anders de rente, meestal het merk of de dealer, en dat verdienen ze ergens terug. In dit artikel lees je waar die kosten zitten, welke voorwaarden er meestal bij horen en hoe je een 0%-aanbod vergelijkt met gewone financial lease.
Hoe kan financial lease 0% rente kosten?
De rente verdwijnt niet, iemand anders betaalt hem. Bij een 0%-actie neemt het automerk, de importeur of de dealer de financieringskosten voor zijn rekening om een model sneller te verkopen.
Een financial lease is een financiering: de leasemaatschappij koopt de auto, jij betaalt hem in termijnen af en wordt eigenaar na de laatste termijn. Normaal zit in die termijnen rente. Bij een 0%-actie betaalt de merkfinancier of dealer die rente aan de leasemaatschappij, of hij financiert zelf zonder rente.
Dat doet een merk niet uit vrijgevigheid. De actie is een verkoopinstrument, net als een kassakorting of een gratis optiepakket. Vaak kies je dus tussen de 0%-financiering en een korting, en niet allebei.
Welke voorwaarden horen bij 0% rente?
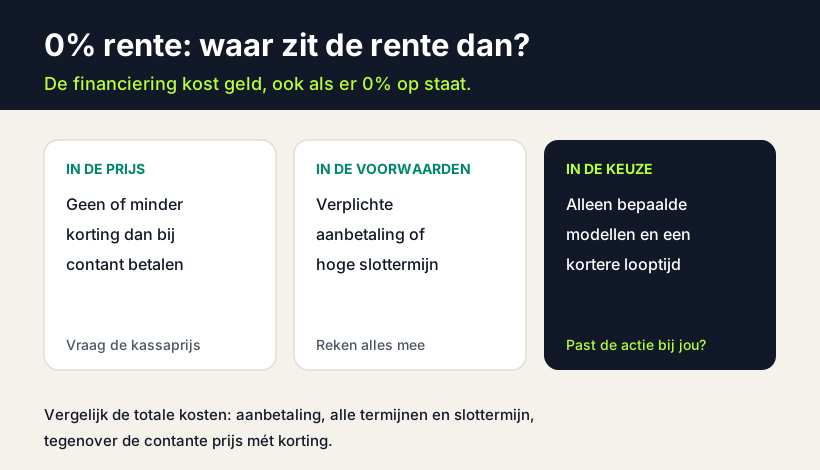
- ✓Geen korting: de auto staat tegen de volle prijs in het contract, terwijl je bij contant betalen korting had kunnen krijgen.
- ✓Aanbetaling: een deel van de aanschafprijs betaal je vooraf. Een financial lease zonder aanbetaling lees je in financial lease zonder aanbetaling.
- ✓Hoge slottermijn: de maandtermijn is laag, maar aan het eind betaal je een groot bedrag in één keer.
- ✓Korte looptijd: de 0% geldt vaak alleen voor een kortere looptijd, waardoor de maandtermijn hoger uitvalt.
- ✓Bepaalde modellen of uitvoeringen: meestal geldt de actie voor modellen die het merk extra wil verkopen, of voor voorraadauto's.
- ✓Afsluitkosten: sommige aanbieders rekenen administratie- of afsluitkosten, ook bij 0% rente.
Zo vergelijk je de werkelijke kosten
Tel alles op wat je betaalt: de aanbetaling, alle maandtermijnen, de slottermijn en eventuele afsluitkosten. Zet dat naast de prijs die je zou betalen als je contant koopt of zelf financiert, met de korting die je dan krijgt.
Vraag de dealer om twee offertes: één met de 0%-actie en één met de beste kassaprijs. Is het verschil tussen de twee kleiner dan de rente die je bij een gewone financial lease zou betalen, dan is de 0%-actie voordeliger. Is de korting groter, dan financier je beter tegen een normale rente.
Kijk ook naar de looptijd. Een kortere looptijd betekent hogere maandlasten, en dat drukt op je liquiditeit. Voor een zzp'er of kleine ondernemer is een lagere maandtermijn soms meer waard dan een paar honderd euro besparing. Meer over leasen als zelfstandige lees je op zzp leasen.
Wat 0% rente niet verandert
Ook met 0% rente blijft financial lease een financiering waarbij jij economisch eigenaar bent. De auto komt op je balans, je schrijft hem af en je betaalt zelf onderhoud, verzekering, banden en wegenbelasting. Bij zakelijk leasen met operational lease zitten die kosten in de maandprijs.
Rijd je de auto ook privé, dan geldt de bijtelling zoals bij elke auto van de zaak. De rente heeft daar geen invloed op. Rente die je normaal betaalt, is voor een ondernemer aftrekbaar als bedrijfskosten; bij 0% valt die post weg, maar je betaalt hem ook niet.
Ben je particulier? Dan is financial lease een consumentenkrediet. Lees daarvoor financial lease voor particulieren. Zoek je een financiering zonder rente om principiële redenen, dan is halal lease een eigen onderwerp.
| Financial lease 0% rente | Gewone financial lease | |
|---|---|---|
| Rente | 0%, betaald door merk of dealer | Marktrente, betaal je zelf |
| Korting op de auto | Vaak geen of minder | Vrij te onderhandelen |
| Looptijd | Vaak korter | Meestal vrij te kiezen |
| Modelkeuze | Alleen actiemodellen | Elke auto |
| Eigendom | Jij, na de laatste termijn | Jij, na de laatste termijn |
Ons advies
Zie je een financial lease met 0% rente op een auto die je toch al wilde, vraag dan altijd ook de kassaprijs met korting. Pas als het verschil kleiner is dan de rente die je anders zou betalen, kies ik voor de actie.
Let vooral op een hoge slottermijn: die maakt de maandtermijn aantrekkelijk, maar schuift de rekening naar het eind. Leg de twee offertes naast elkaar en reken het totaalbedrag uit voor je tekent.
Veelgestelde vragen
Bestaat financial lease met 0% rente echt?+
Ja. Automerken en dealers bieden het als actie aan. Je betaalt dan zelf geen rente over het geleende bedrag; het merk of de dealer neemt de financieringskosten voor zijn rekening en verdient die meestal terug via de prijs of de voorwaarden.
Wat is het addertje bij 0% rente financial lease?+
Meestal krijg je minder of geen korting op de auto, moet je een aanbetaling doen, geldt een hoge slottermijn of is de looptijd kort. Vergelijk daarom de totale kosten met de contante prijs inclusief korting.
Is financial lease zonder rente altijd goedkoper?+
Nee. Als de korting die je bij contant betalen krijgt groter is dan de rente die je bij een gewone financial lease zou betalen, ben je zonder de 0%-actie goedkoper uit. Reken beide offertes uit.
Hoeveel rente betaal je normaal bij financial lease?+
Dat hangt af van de aanbieder, de looptijd, de auto en je financiële situatie. Vraag meerdere offertes op en vergelijk het totaalbedrag, niet alleen de maandtermijn of het rentepercentage.
Moet ik bij 0% rente een aanbetaling doen?+
Vaak wel. Veel acties vragen een aanbetaling of combineren de 0% rente met een slottermijn. Er zijn ook aanbieders zonder aanbetaling, maar dan gelden meestal andere voorwaarden.
Geldt 0% rente financial lease ook voor particulieren?+
Soms. Voor particulieren is financial lease een consumentenkrediet met eigen regels en een kredietcheck. Een 0%-actie verandert dat niet. Lees de voorwaarden goed en vergelijk ook hier het totaalbedrag.
Geschreven door
Sander Wolters
Autolease-specialist
Sander volgt de leasemarkt op de voet en vergelijkt dagelijks het aanbod van alle leasemaatschappijen. Hij vertaalt private en zakelijk leasen, bijtelling en de kleine lettertjes naar heldere, eerlijke uitleg, zodat je met een gerust hart je leaseauto kiest.
Fiscaal gecontroleerd door Fleur Bakker, fiscalist & lease-adviseur
Bronnen
Lees verder
Financial lease met 0% rente: hoe zit dat?
Een financial lease met 0 rente zie je vooral bij acties van automerken en dealers. Het klinkt alsof je de auto gratis financiert, maar geld lenen kost altijd geld. Bij een 0%-actie betaalt iemand…
Een lease auto uit Duitsland: mag dat en loont het?
In Duitsland lijken leaseauto's soms goedkoper dan in Nederland. Logisch dat je je afvraagt of je een lease auto uit Duitsland kunt nemen en daar gewoon hier mee rijdt. Dat kan, maar woon je in Ned…
Halal een auto leasen: welke leasevorm past?
Wie een auto wil rijden zonder rente te betalen, kijkt naar halal lease. In Nederland gebeurt dat meestal via een huurconstructie (ijarah) of een doorverkoop met een vaste opslag (murabaha). Daarna…
Vergelijk zakelijk leaseaanbod
Bekijk het actuele zakelijke aanbod en vergelijk maandprijzen, looptijden en voorwaarden.
Bekijk zakelijk aanbod